Assurance BET géotechnique : décennale et RC Pro de vos études de sol

Une portance surestimée, une argile gonflante mal identifiée, une nappe oubliée : votre erreur se paie sur dix ans. Études G1 à G5, fondations ou soutènements, un courtier spécialisé des bureaux d'études vous couvre en une seule demande.

  • Décennale obligatoire + RC Pro dans un seul contrat
  • Missions G1 à G5 et sondages déclarés
  • Un courtier spécialisé des bureaux d'études
Assurance BET géotechnique

Votre devis en 2 min

Décrivez vos missions : un courtier spécialisé qualifie votre dossier et vous répond sous 24 h.

  • G1 / G2
  • G3 / G4
  • G5
  • Sondages

Gratuit et sans engagement

Ce que couvre l'assurance d'un BET géotechnique

La décennale protège les ouvrages fondés sur vos études après la réception, la RC Pro couvre vos erreurs avant et à côté, la défense prend en charge l'expertise. Un seul contrat, une seule demande.

Pendant vos études et le chantier

RC Pro

Vos erreurs hors décennale : erreur repérée avant réception, surcoût de fondations, retard, dommages causés par vos sondages.

Exemple

Pendant les terrassements, le sol porteur est trouvé 2 m plus bas que prévu dans votre G2 : il faut passer en pieux. La RC Pro prend en charge le surcoût mis à votre charge.
La RC Pro en détail →

Pendant 10 ans après la réception

Décennale

Obligatoire

Les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination (art. L241-1 C. assur.).

Exemple

Trois ans après la livraison, une maison fondée sur argile se fissure en escalier : reprise en sous-œuvre par micropieux, plus de 90 000 €. La décennale du géotechnicien est mobilisée.

La décennale en détail →

À chaque mise en cause

Défense & expertise

Les frais d'expertise judiciaire et d'avocat quand votre responsabilité est recherchée, même si vous n'êtes pas en cause.

Exemple

Un bâtiment voisin de votre chantier se fissure après un rabattement de nappe : vous êtes appelé à l'expertise judiciaire. Expert et avocat sont pris en charge.

Trois points à verrouiller dans votre contrat

  1. 1

    Vos missions G1 à G5, une par une

    Un contrat de BET n'assure que les missions déclarées. Une G2 PRO ou une G3 pèse bien plus lourd qu'une G1 : l'assureur doit le savoir.

  2. 2

    Vos sondages aussi

    Forages, pénétromètres, pressiomètres : les dommages causés pendant les investigations (réseau percé, voisin touché) doivent être couverts.

  3. 3

    Les ouvrages et les plafonds

    Maison individuelle, collectif, fondations spéciales, soutènements : le plafond par opération doit couvrir vos plus gros chantiers.

Rapport d'étude de sol ouvert, croquis de coupe de terrain

G1, G2 ou G3 : votre attestation doit coller à vos missions

Un courtier spécialisé des bureaux d'études relit vos missions, vos sondages et vos ouvrages avant d'interroger les assureurs. Vous recevez une proposition adaptée à votre activité réelle.

  • Réponse sous 24 h
  • Un seul courtier, pas de démarchage
Obtenir mon devis gratuit

Études, fondations, soutènements, eau : là où vous êtes exposé

Chaque mission et chaque type d’ouvrage comportent leurs risques. Votre contrat doit les nommer un par un.

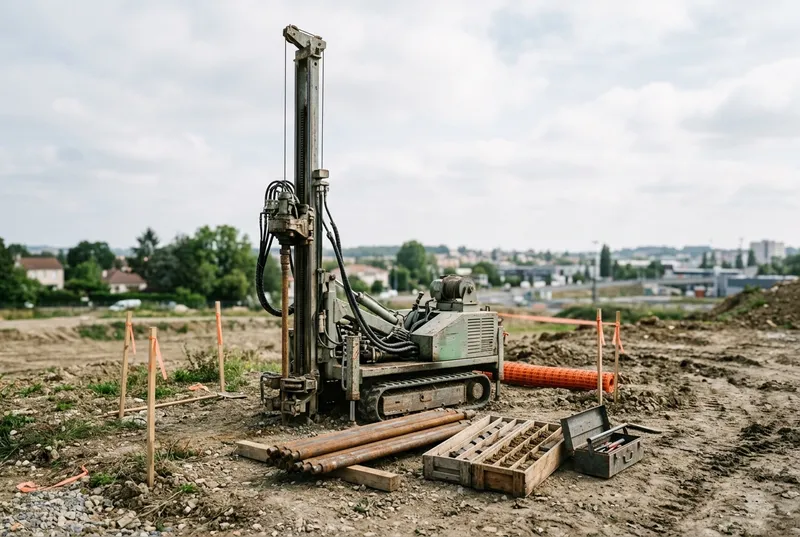
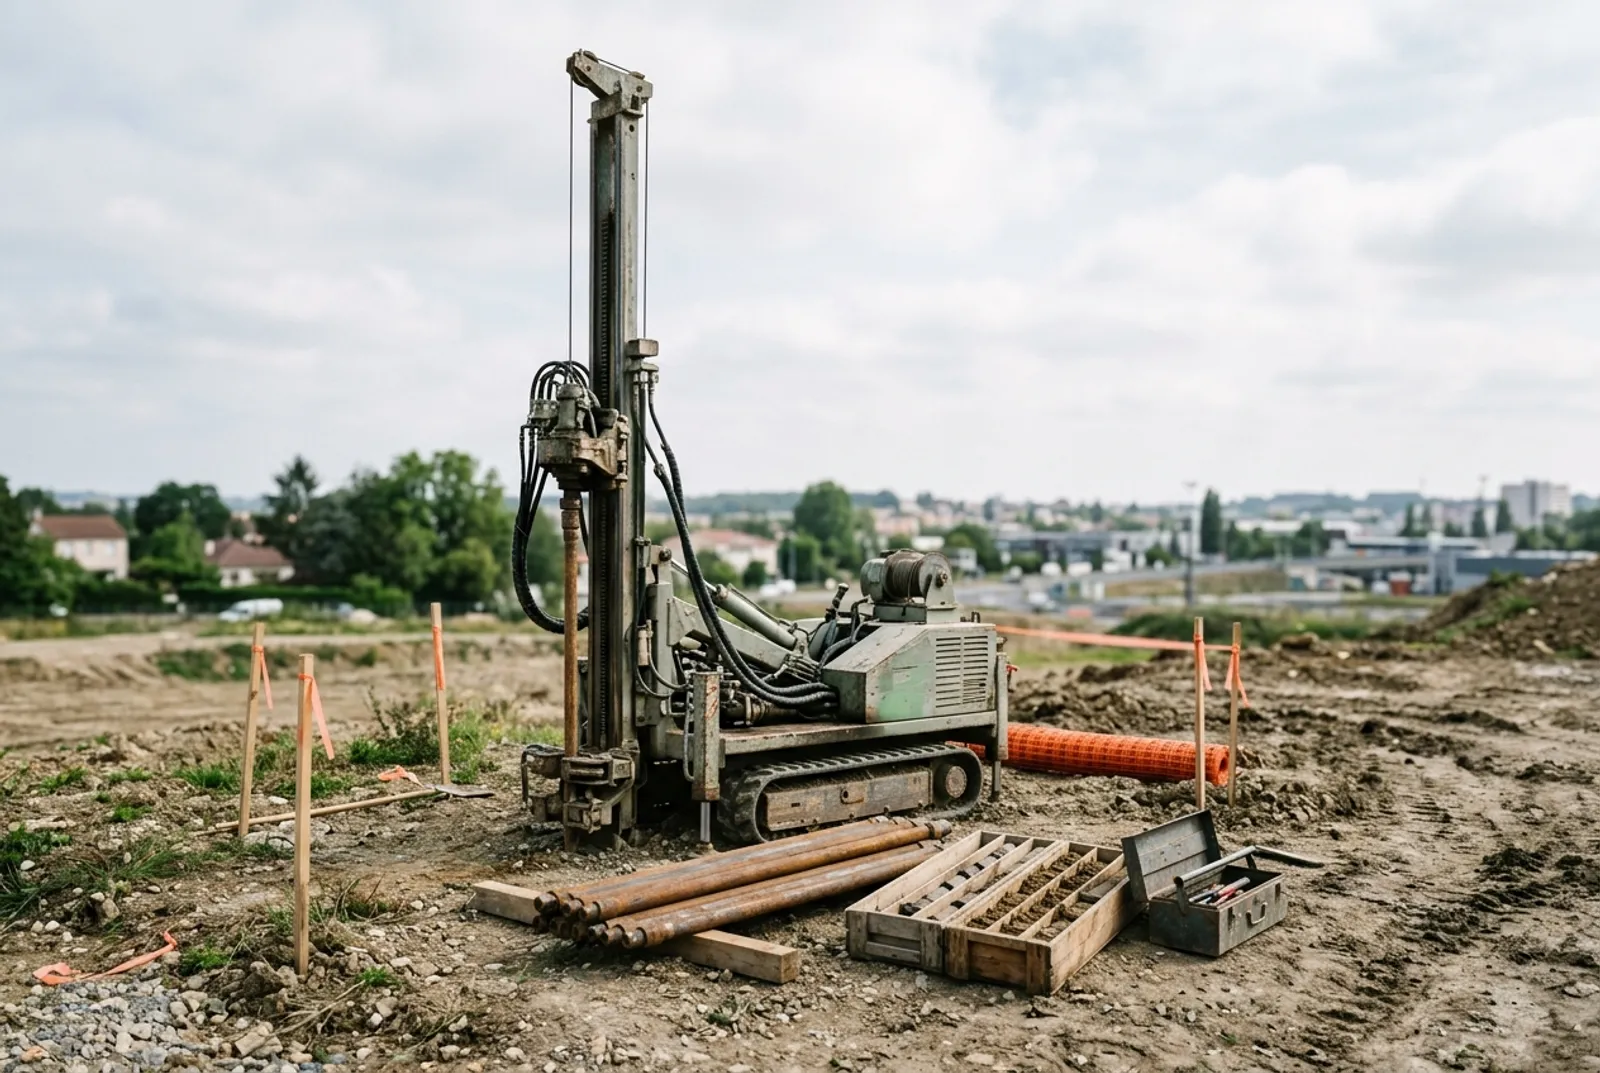
Foreuse de sondage géotechnique à l’arrêt sur un terrain nu

G1 et G2

Études de sol préalables et de conception

G1 pour identifier les risques du site, G2 pour dimensionner les fondations : en zone d'argile, ces études sont devenues obligatoires pour les maisons individuelles depuis la loi ELAN. Elles fondent toute la suite du projet.

À déclarer

  • G1 ES et PGC
  • G2 AVP
  • G2 PRO
  • G2 DCE/ACT
Petite construction reposant sur des pieux qui traversent une couche molle

Fondations

Fondations superficielles et profondes

Semelles, radiers, pieux, micropieux, améliorations de sol : vos hypothèses de portance et de tassement décident de l'ouvrage entier. Déclarez les types de fondations que vous étudiez.

À déclarer

  • Semelles
  • Radiers
  • Pieux
  • Micropieux
Paroi de soutènement tenue par des tirants d’ancrage

Soutènements

Soutènements, talus et terrassements

Murs de soutènement, parois, stabilité de pentes : une poussée des terres sous-estimée se paie par un ouvrage qui bascule, parfois sur la propriété voisine.

À déclarer

  • Murs
  • Parois
  • Talus
  • Tirants
Coupe d'un sous-sol enterré atteint par une nappe d'eau souterraine

Eau

Nappes, rabattements et suivi G3 / G4

Niveau de nappe, cuvelage, rabattement pendant les travaux, suivi d'exécution : les missions sur l'eau et le chantier sont parmi les plus exposées. Elles sont couvertes seulement si elles sont déclarées.

À déclarer

  • Hydrogéologie
  • Rabattement
  • G3 suivi
  • G4 supervision

Trois sinistres typiques d'un BET géotechnique

Argile mal identifiée, poussée des terres sous-estimée, investigations insuffisantes : les causes n°1 de sinistre, et qui paie.

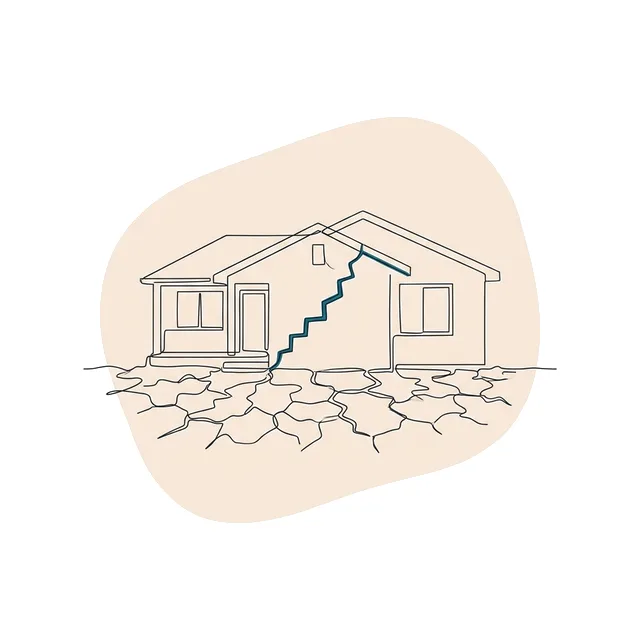
Argile Maison sur sol argileux craquelé, fissure en escalier sur la façade

La maison fissurée sur argile

Semelles ancrées à 0,80 m dans une argile sensible au retrait-gonflement, sans recommandation de profondeur suffisante. Après deux étés secs, fissures en escalier. Reprise en micropieux : plus de 90 000 €.

Qui paie : la décennale du géotechnicien, avec partage de responsabilité avec le constructeur.

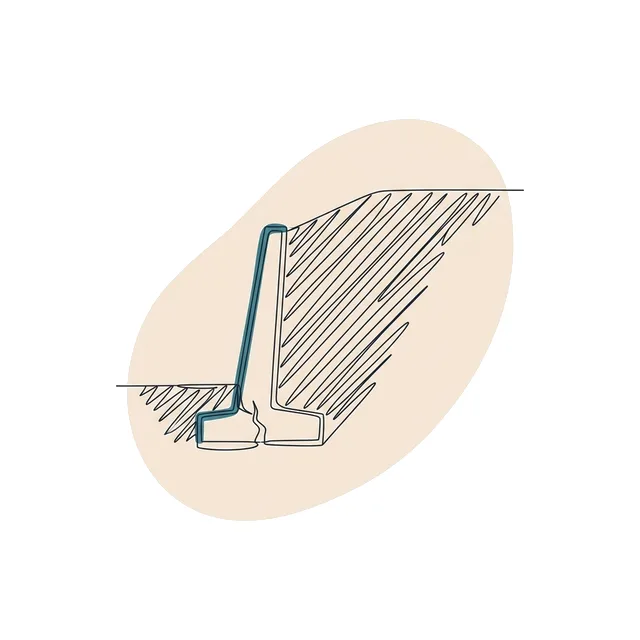
Soutènement Mur de soutènement basculé avec une fissure à sa base

Le soutènement qui cède

La poussée d'un remblai saturé d'eau est sous-estimée et le drainage n'est pas prévu. Le mur bascule, le jardin voisin s'effondre. Démolition, reconstruction et dommages au voisin.

Qui paie : la décennale pour l'ouvrage, la RC Pro pour les dommages au voisin.

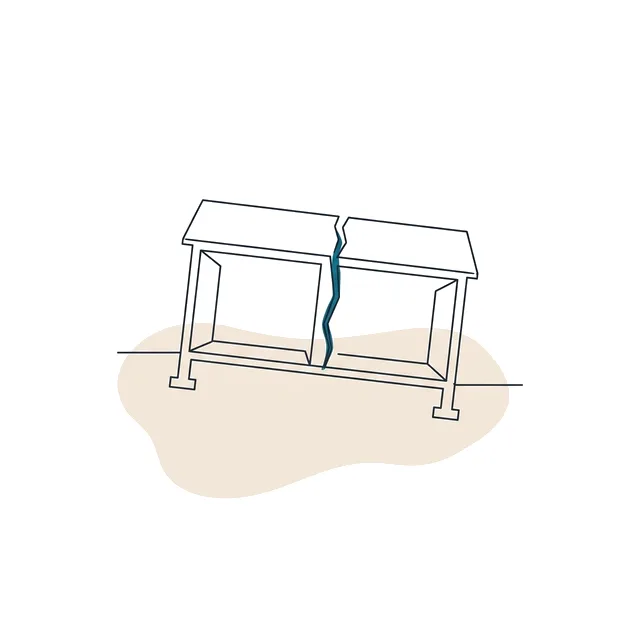
Tassement Bâtiment qui s’enfonce d’un côté, fissure verticale

Le tassement différentiel

Un bâtiment d'activité fondé à cheval sur un ancien remblai et un terrain naturel, non détecté faute de sondage suffisant. Un côté s'enfonce de 4 cm : dallage et structure fissurés.

Qui paie : l'expertise retient l'insuffisance des investigations : la décennale du BET paie la plus grande part.

Tous les sinistres types →

Combien coûte l'assurance d'un BET géotechnique ?

Décennale et RC Pro réunies, selon votre chiffre d'affaires, vos missions et vos ouvrages.

Géotechnicien indépendant

Surtout G1 et G2, CA < 150 k€

Dès ~5 000 €

par an, décennale + RC Pro : la cotisation minimale des assureurs pour cette activité.

Le plus fréquent

BET de 3 à 10 personnes

G1 à G3, CA 300 k€ – 1 M€

15 000 – 60 000 €

par an, souvent un pourcentage du chiffre d'affaires selon vos missions.

Fondations spéciales, grands ouvrages

Collectif, génie civil, G3

Sur étude

soutènements lourds, ouvrages enterrés, nappes : tarification au cas par cas.

Ce qui fait varier la prime :

  • Chiffre d'affaires
  • Part de G2 et G3
  • Type d'ouvrages
  • Antériorité

Fourchettes indicatives HT constatées sur le marché. Détail des prix et facteurs de tarif →

Votre devis en 4 étapes

Aucun engagement, aucune relance commerciale agressive.

  1. 1

    2 min

    Décrivez vos missions

    G1 à G5, sondages, ouvrages étudiés, votre chiffre d'affaires et votre entreprise.

  2. 2

    Sous 24 h

    Votre dossier est qualifié

    Un courtier partenaire spécialisé des bureaux d'études, immatriculé à l'ORIAS, étudie votre profil.

  3. 3

    Gratuit

    Comparez la proposition

    Missions et ouvrages couverts, plafonds, franchises et prime : une offre lisible.

  4. 4

    Rapide

    Recevez votre attestation

    Après validation, votre attestation décennale et RC Pro est délivrée pour vos clients.

Questions fréquentes

Les réponses aux questions que se pose un géotechnicien avant de s'assurer.

La décennale est-elle obligatoire pour un BET géotechnique ?

Oui. Lié au maître d'ouvrage par un contrat de louage d'ouvrage, le géotechnicien est réputé constructeur (art. 1792-1 C. civ.) et doit être assuré dès l'ouverture du chantier (art. L241-1 C. assur.), quel que soit son statut.

Combien coûte l'assurance d'un BET géotechnique ?

Pour la décennale et la RC Pro réunies, comptez environ 5 000 à 10 000 € HT par an pour un géotechnicien indépendant. Au-delà, la prime est souvent un pourcentage du chiffre d'affaires, de l'ordre de 5 à 8 %, selon vos missions.

Une étude G1 engage‑t‑elle ma décennale ?

La G1 est une étude préalable, sans dimensionnement : c'est surtout la RC Pro qui la couvre. Mais dès qu'elle sert à fonder un ouvrage, votre responsabilité peut être recherchée. Déclarez toutes vos missions, G1 comprise.

L'étude de sol loi ELAN change‑t‑elle mon assurance ?

Elle a fait exploser le volume d'études G1 et G2 pour maisons individuelles en zone d'argile. Ces études sont couvertes si l'activité est déclarée : vérifiez que votre attestation vise bien ces missions.

Les dommages causés par mes sondages sont-ils couverts ?

Pas par la décennale. Un réseau enterré percé ou un ouvrage voisin endommagé pendant un forage relève de la RC Pro / RC exploitation : vérifiez que les investigations in situ sont bien incluses.

Vais-je être démarché par plusieurs assureurs ?

Non. Votre demande est transmise à un seul courtier partenaire, spécialisé dans l'assurance des bureaux d'études techniques.

Assurez votre bureau d'études géotechnique en quelques minutes

Recevez une proposition adaptée à vos missions, vos sondages et vos ouvrages.

  • 100 % gratuit
  • Sans engagement
  • Réponse sous 24 h